售后服务热线:0731-83927489|
投诉与监督热线:0731-88278757/83927490、18573177877|
全国官方客服呼叫热线:400-091-9988

股掌柜观市
|
2026-10-23
股市观察20261023:机器人领跑、数据要素接棒,A股新主线浮出水面
这一周A股整体是震荡蓄势的格局,指数在高位区间来回拉锯,但结构上的机会其实比指数表现要好——机器人和数据要素两条主线先后接棒,资金的方向感比前几周清晰了不少。
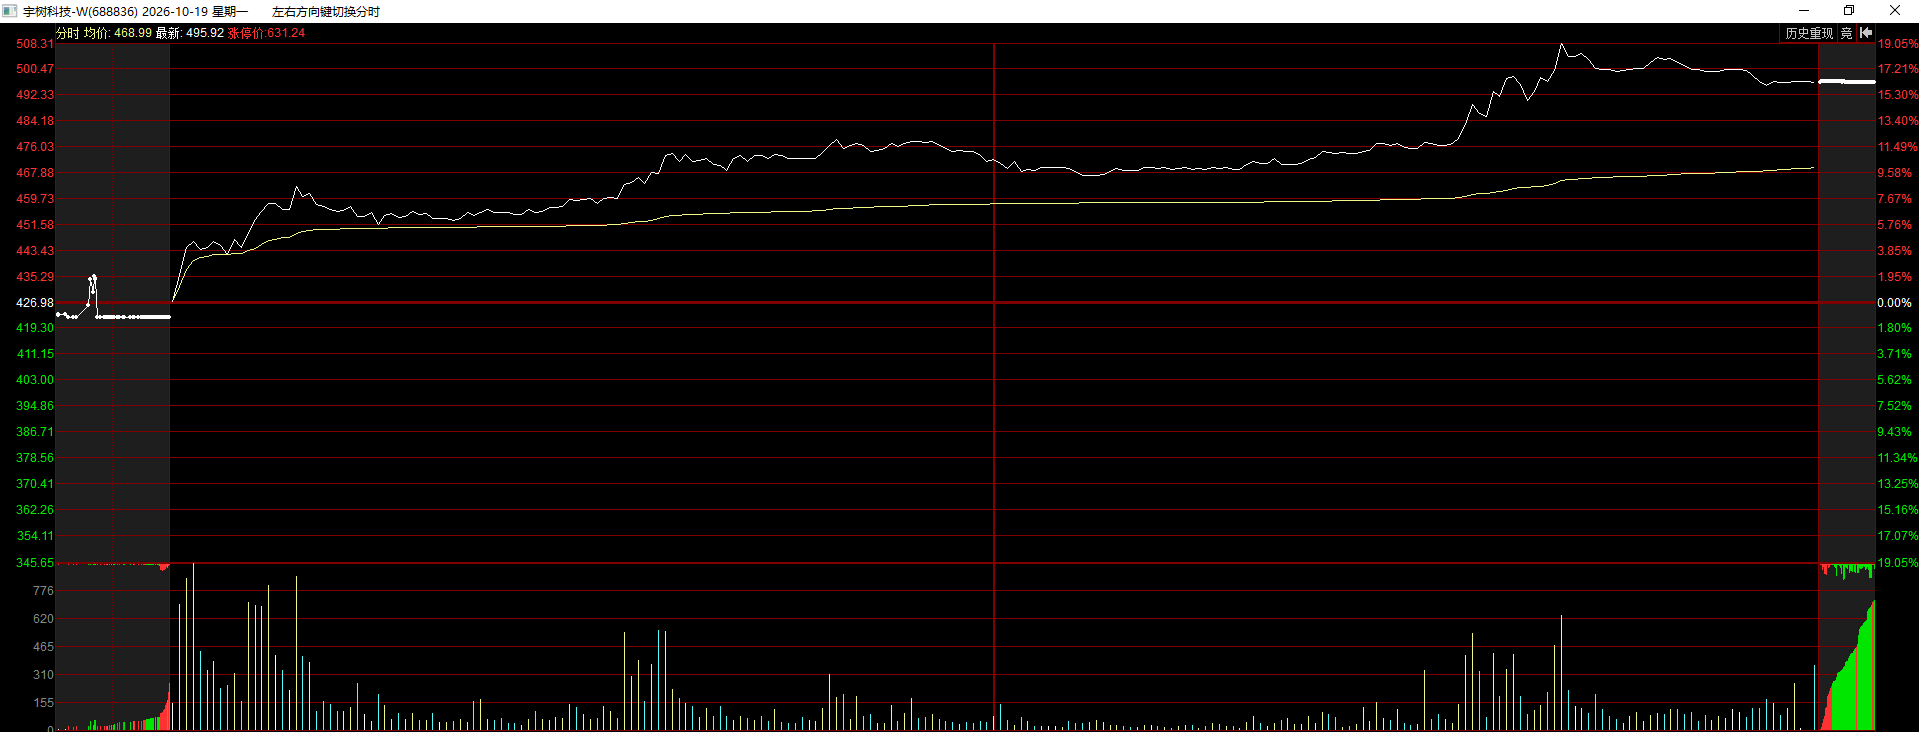
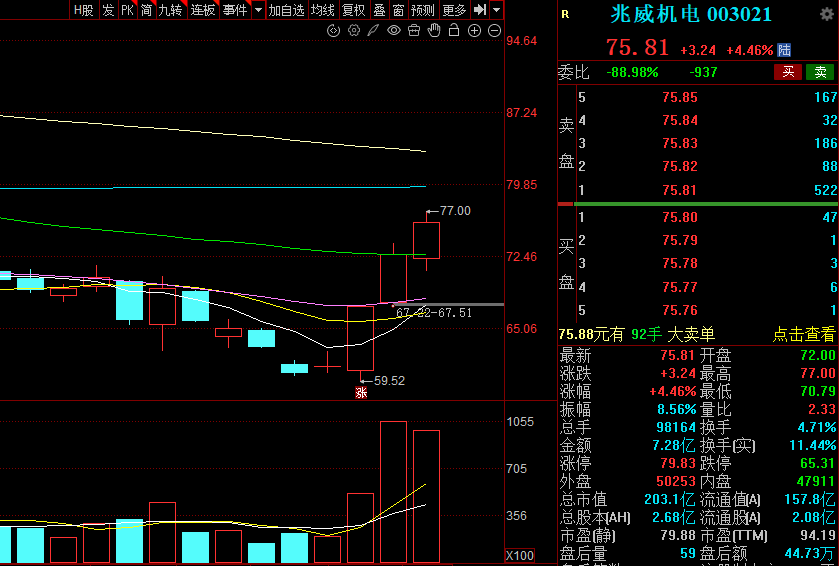
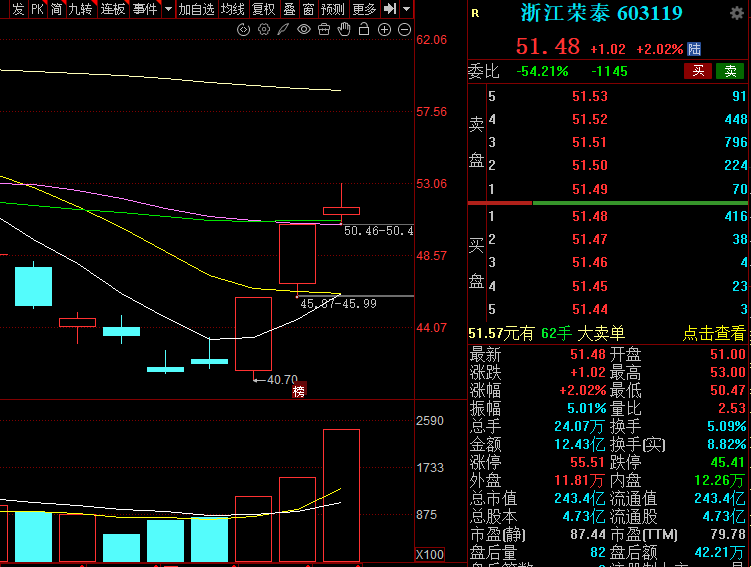
先看机器人。商务部等9部门发文提出培育机器人等智能服务新业态,叠加前三季度工业机器人产量接近三成增长,政策与产业形成了共振。盘面上,人形机器人连续两日掀起涨停潮,宇树科技放量大涨、市值重回两千亿元上方,兆威机电、浙江荣泰、日盈电子相继涨停,机器人ETF也同步走强。这是我们本周看到的强主线之一。
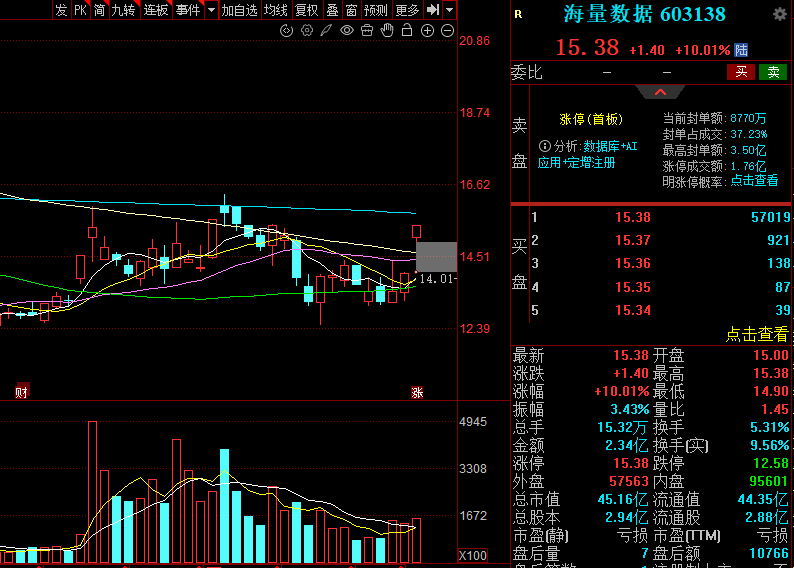
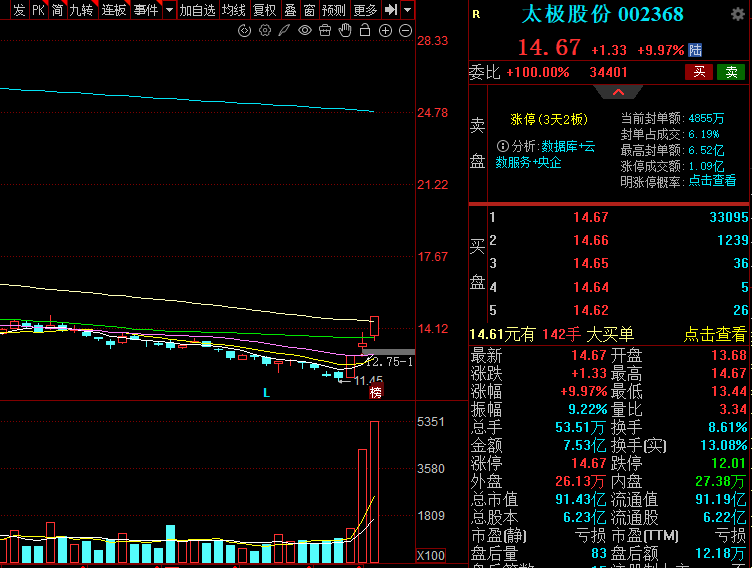
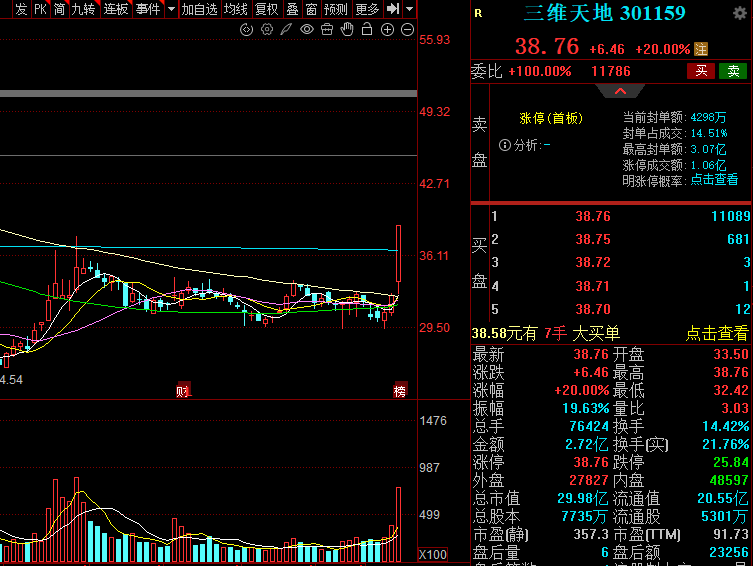
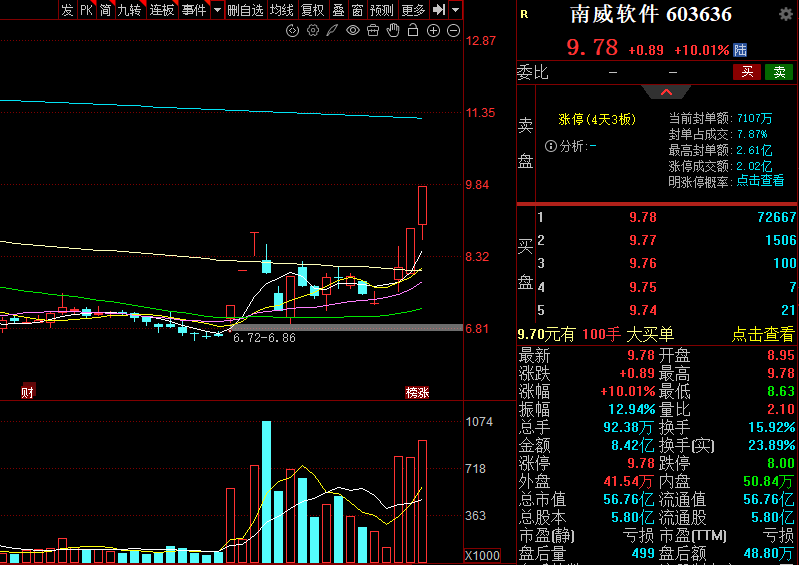
接着是数据要素和传媒。国家数据集团在雄安挂牌,国资委监管的央企增至100家,把数据领域国资主体的空白补上了;随后江苏发布物理AI与世界模型高质量数据集建设行动计划,火山引擎也推出了AI漫剧激励计划。政策一密集,资金就跟了上来:海量数据、太极股份、三维天地、南威软件领涨。
还有一条不太显眼的暗线,是AI硬件。电子、通信、计算机持续位居资金净流入前列,光模块、PCB、存储轮番表现,天孚通信、沪电股份、利通电子、兆易创新都有资金加仓;工信部披露的智能算力规模保持高速增长,为这条线提供了产业层面的支撑。
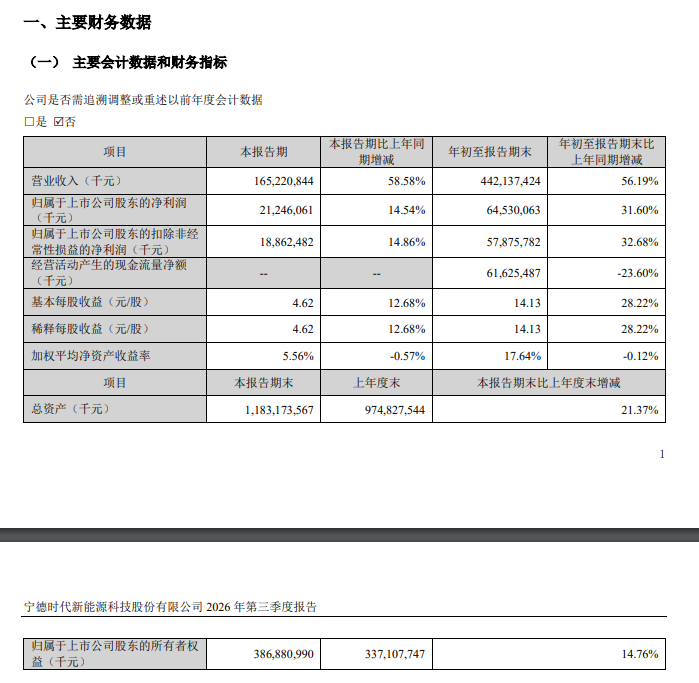
锂电和新能源这一周进入了业绩消化期。宁德时代三季报营收保持高增,但单季利润环比小幅回落,市场开始更多讨论行业的“利润再分配”,电池链整体转为震荡,资金阶段性转向有独立产业逻辑的方向。不过需求端并没有走弱,龙头在技术迭代和海外布局上的优势还在,与其说是趋势变化,不如说是估值和预期的一次再平衡。
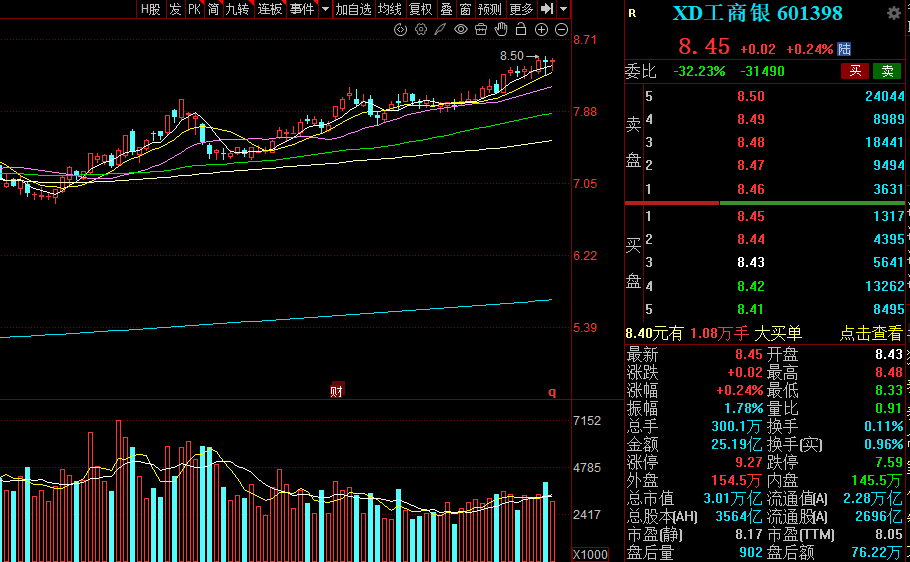
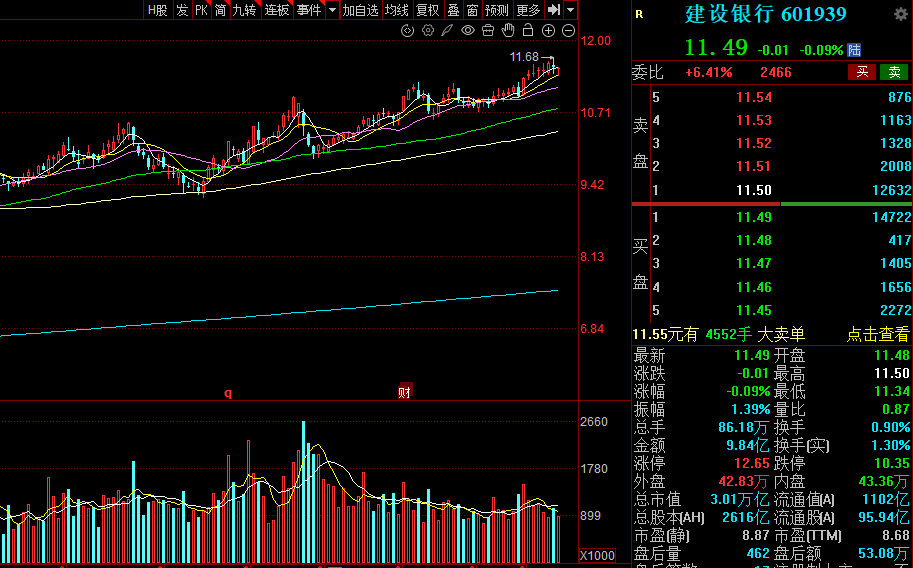
红利资产这一周是高位蓄势。工商银行、建设银行双双创出历史新高,21家上市银行已经披露中期分红方案,拟派息超过2600亿元,“高股息+中期分红”在低利率环境下依然是最扎实的底仓逻辑。白酒这边,渠道库存改善、批价企稳,表现也相对稳健。
综合来看,投研团队认为,市场的核心变量已经从“流动性”转向“业绩兑现”。三季报窗口开启,谁能把产业趋势变成报表,谁就能获得资金的持续认可;政策落地的节奏也在加快,为机器人、数据要素、算力这些方向提供了持续催化。
先看机器人。商务部等9部门发文提出培育机器人等智能服务新业态,叠加前三季度工业机器人产量接近三成增长,政策与产业形成了共振。盘面上,人形机器人连续两日掀起涨停潮,宇树科技放量大涨、市值重回两千亿元上方,兆威机电、浙江荣泰、日盈电子相继涨停,机器人ETF也同步走强。这是我们本周看到的强主线之一。
接着是数据要素和传媒。国家数据集团在雄安挂牌,国资委监管的央企增至100家,把数据领域国资主体的空白补上了;随后江苏发布物理AI与世界模型高质量数据集建设行动计划,火山引擎也推出了AI漫剧激励计划。政策一密集,资金就跟了上来:海量数据、太极股份、三维天地、南威软件领涨。
还有一条不太显眼的暗线,是AI硬件。电子、通信、计算机持续位居资金净流入前列,光模块、PCB、存储轮番表现,天孚通信、沪电股份、利通电子、兆易创新都有资金加仓;工信部披露的智能算力规模保持高速增长,为这条线提供了产业层面的支撑。
锂电和新能源这一周进入了业绩消化期。宁德时代三季报营收保持高增,但单季利润环比小幅回落,市场开始更多讨论行业的“利润再分配”,电池链整体转为震荡,资金阶段性转向有独立产业逻辑的方向。不过需求端并没有走弱,龙头在技术迭代和海外布局上的优势还在,与其说是趋势变化,不如说是估值和预期的一次再平衡。
红利资产这一周是高位蓄势。工商银行、建设银行双双创出历史新高,21家上市银行已经披露中期分红方案,拟派息超过2600亿元,“高股息+中期分红”在低利率环境下依然是最扎实的底仓逻辑。白酒这边,渠道库存改善、批价企稳,表现也相对稳健。
综合来看,投研团队认为,市场的核心变量已经从“流动性”转向“业绩兑现”。三季报窗口开启,谁能把产业趋势变成报表,谁就能获得资金的持续认可;政策落地的节奏也在加快,为机器人、数据要素、算力这些方向提供了持续催化。
总公司地址:
湖南省长沙市芙蓉区定王台街道东牌楼解放西路188号长沙国金中心T1大楼61楼01-16号、62楼01-08号
全国官方客服呼叫热线:
400-091-9988
copyright@股掌柜证券投资咨询有限公司 湘ICP备20003145号-2 投资有风险,入市需谨慎。
京公网安备 11010502033117号 资格许可证编号:【9111010573557497XL】
股掌柜官方微信公众号
股掌柜软件下载
